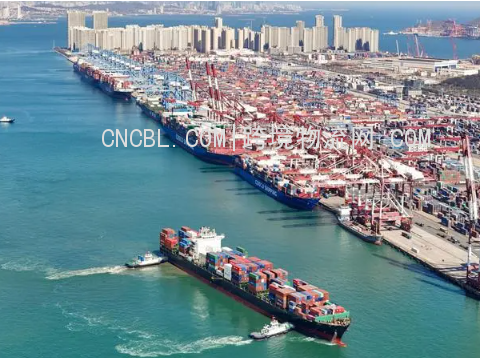


航运咨询机构 Sea-Intelligence 最新测算显示,当前全球约有 8.5% 的集装箱船队运力因港口延误无法正常投入运营,折合约 300 万标准箱,规模相当于从市场上抽走一支仅次于全球四大班轮公司的船队。
该机构参照疫情与红海危机初期的恢复速度判断,本次扰动的化解可能以「月」为单位:若要让拥堵回落至 2025 年 6 月的较低水平,需要 7 至 10 个月;即便仅恢复到 2025 年年底的运营状态,也需要 6 至 8 个月。这意味着在 2027 年 2 月 6 日春节货量高峰到来之前,亚洲港口拥堵大概率只能得到部分缓解。
运价端已有所反映。德路里亚洲区内集装箱指数近日创出历史新高,多条细分航线运价刷新纪录:上海—林查班航线运价上涨 22%,达到每 40 英尺箱 1609 美元;上海—雅加达上涨 12%,报 2300 美元。德路里数据还显示,第 38 周上海平均船舶等待时间为 83 小时,宁波约 38 小时。台风反复侵袭是本次问题的主要诱因,远东起运港的拥堵正不断向中转枢纽传导。
运力安排同样出现扭曲:黄金周前后四周,亚洲—北欧航线投放运力约 150 万标准箱,同比增长 27%,其中一部分并非班轮公司主动增加,而是延误船舶与正常班次扎堆到港所致。
对货代与出口企业而言,需要关注的已不只是运价,还有船期的可预期程度:订舱时拿到的舱位可能在截关前调整,船开后到港时间又可能后延。建议为拖车、进港、截关与后续中转预留更多时间,并对交期特殊的订单准备备选方案。
信息来源:Sea-Intelligence 分析(2026 年 9 月 28 日公布)与德路里 DREWRY 数据,经同花顺财经报道。本文由跨境物流网整理改写。