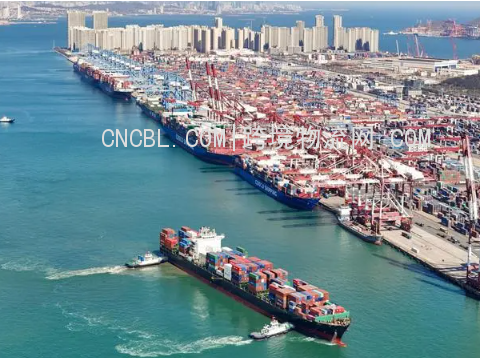


航运咨询机构 Linerlytica 监测显示,8 月底全球等待泊位的集装箱运力一度达到约 431 万 TEU,超过 2022 年疫情期间创下的 400 万 TEU 纪录。9 月初该数字回落至约 392 万 TEU,约相当于全球集装箱船队的 11% 至 12.6%。由于全球船队规模已增至约 3440 万 TEU,本次拥堵的占比低于疫情时期的 15.7%。
从区域分布看,北亚是拥堵最集中的区域:上海—宁波一带集中了全球约一半的等泊运力,北亚锚地停泊船舶总吨位占全球主要港口的 43% 以上。连续台风造成的作业中断与船舶集中到港是直接原因,部分码头堆场密度接近饱和。
拥堵的连锁反应集中体现在班期可靠*上。据 Sea-Intelligence,2026 年 7 月全球班期准班率环比下降 6.1 个百分点至 56.4%,为年内最低;同月上海港准点靠泊的集装箱船占比仅 21%,宁波降至 34.6%。船舶一旦在始发港延误数日,延误会沿整个挂靠序列向下游传导,相当于从网络中永久抽走一部分可用运力。
对货主而言,第四季度订舱应预留更长的运输时间,并持续关注截单日与转运衔接的变化。
信息来源:Linerlytica 港口拥堵监测、Sea-Intelligence 班期可靠*报告。本文由跨境物流网整理改写。